

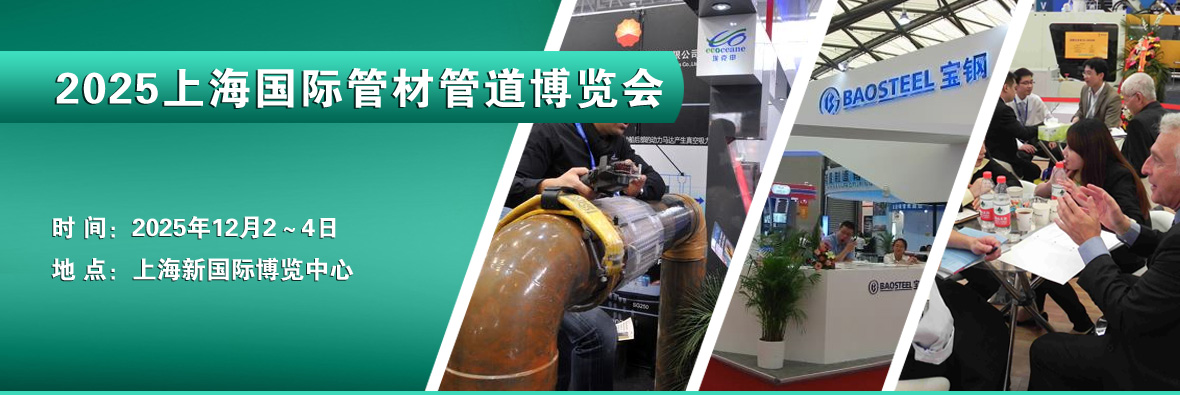

◆ 》》》2027上海国际管路制造技术与应用展览会:
参展及会议咨询:
联系:王先生 13816113405
电话:021-6764 1180
传真:021-5186 2460
E-mail:2573929581@qq.com
QQ:2573929581
官网:www.gjzchina.com
2026年中国无缝钢管市场研究及发展趋势分析 |
当前中国无缝钢管市场正处于减量提质、结构升级的关键发展阶段,产业规模与高端化转型同步推进,整体呈现出供需双增、价格承压、出口向高端突围的运行特征。
一、供需与产能格局 1、产量持续扩张 2025年国内30家主流无缝管厂总产量达1899.89万吨,同比增幅10.62%;2026年上半年样本企业产量985.36万吨,同比增长3.92%,全年无缝管产量预计同比增加8.46%,是所有钢材品类中增幅靠前的品种。 2、产能仍在释放 2025年国内无缝钢管总产能达4291万吨,2026年预计新增产能285万吨,未来2年仍有大量新建产线投产,行业供给端竞争压力持续加大。 3、需求结构分化 传统建筑、地产领域需求萎缩,但能源化工、高端装备、造船、新能源等领域需求韧性十足,尤其是核电、氢能、超超临界机组等高端场景的特种无缝管需求增速超过15%,成为核心增长极。 4、出口优势稳固 中国无缝钢管产量已占据全球64%-70%的份额,连续多年出口量突破千万吨,2026年起不锈钢无缝管出口实施合规新规,行业正从“规模出海”向“质量出海”转型,高端油井管、锅炉管等产品的国际竞争力持续提升。 二、中国无缝钢管行业有哪些主要企业 目前国内无缝钢管行业的主要企业覆盖了从全品类龙头到细分领域专精特新的不同梯队,核心代表企业如下: 1、行业龙头企业 天津钢管集团股份有限公司(大无缝) 国内无缝钢管领域的绝对龙头,中信泰富特钢集团控股子公司,具备年产350万吨无缝钢管的生产能力,油井管年产能超150万吨,产销量连续多年保持世界第一。产品广泛应用于油气开采、核电、三峡工程、鸟巢、水立方等国家重大项目,出口到全球100多个国家和地区,是全球综合实力前三的无缝钢管企业。 衡阳华菱钢管有限公司(衡钢) 深耕无缝钢管生产数十年,产品线覆盖油管、套管、锅炉管、结构管等全系列,在合金管和高强度管领域技术积累深厚,产品质保体系完善,是对材质性能要求严苛的工业客户的主流选择。 太钢Tisco(太原钢铁(集团)有限公司) 全球最大的不锈钢企业,无缝钢管业务依托强大的不锈钢材料研发实力,在不锈钢无缝管领域拥有极高的市场认可度,是国内无缝钢管十大品牌榜单的头部企业。 攀钢集团有限公司 西部大型钒钛钢铁企业集团,国内重要的铁路用钢、无缝钢管、特殊钢生产基地,依托钒钛资源优势,在特种无缝钢管领域形成了独特的技术壁垒。 2、细分领域龙头 浙江久立特材科技股份有限公司 国内工业用不锈钢管及特种合金材料领域的龙头企业,专注于油气、核电、LNG等高端场景用高性能不锈钢无缝管研发,是该领域的核心供应商,产品技术水平达到国际先进水平。 武进不锈 国内不锈钢无缝管领域的骨干企业,无缝管规格覆盖Φ6—Φ914×0.5—88mm,是GB/T 14976—2025标准的主要起草单位之一,产品广泛应用于核电、煤化工、海洋工程等高端领域。 上上德盛集团股份有限公司 国家级专精特新“小巨人”企业,专注于耐高温、高防腐的不锈钢无缝钢管生产,在双相不锈钢管、核电精密管等细分领域享有很高声誉,产品出口近60个国家和地区。 湖北新冶钢有限公司 国内知名的中厚壁无缝钢管生产基地,主打轴承钢、齿轮钢、高压锅炉管等特种无缝钢管产品,在中厚壁高端无缝管细分市场占据重要份额。
3、区域骨干与综合服务商 天津友发钢管集团股份有限公司 国内大型钢管综合生产集团,除焊接钢管外,热镀锌无缝管、石油管道等产品产能规模领先,依托强大的渠道网络,能为大型工程项目提供全品类钢管配套服务。 四川攀泷贸易有限公司 西南地区领先的综合性金属供应链服务商,依托与头部钢厂的直供合作,配备自有仓储和加工能力,能为西南区域的工程制造企业提供无缝钢管全流程配送、深加工服务。 河北双欧管道制造有限公司 专注于保温、防腐类管道深加工,可提供3PE防腐钢管、聚氨酯保温无缝管等定制化产品,适配市政工程、热力管网等场景的特殊需求,是区域内重要的管道配套供应商。 如果你有采购需求,可优先根据自身场景(油气/核电/普通机械加工等)匹配对应领域的龙头企业,能更好地保障产品品质与交付效率。 三、价格与盈利走势 1、价格低位震荡 2025年全国主流20#无缝管(108*4.5)均价同比下降7.70%,2026年上半年均价小幅回升至4313元/吨,但整体仍处于历史中位值偏下水平,机构普遍预判2026年下半年价格将呈现“前低后高”的走势。 2、行业利润承压分化 受原料价格高企、产能过剩竞争加剧影响,2026年全行业利润进一步压缩,高炉无缝管企业平均利润仅约78元/吨;江苏地区聚焦精密管、高附加值品种的企业盈利表现显著优于普通调坯轧材企业,部分缺乏成本优势的中小厂家已陷入亏 四、行业发展特征 1、产业集中度快速提升 “十四五”期间无缝钢管行业集中度已跃升至56.5%,头部企业依托全品类供应、全国性仓储网络和一站式深加工服务抢占市场,单纯靠倒买倒卖的贸易商逐步被淘汰,市场竞争从价格战转向供应链综合服务能力的比拼。 2、高端化转型加速 常规通用型无缝管已实现全面国产化,但核级、航空级、极端工况用特种无缝管的进口依存度仍较高,国内头部企业正重点攻关低温LNG用管、氢能储运专用管等产品,推动高端产品进口替代率持续提升。 3、标准体系与国际接轨 国内油气输送等领域的无缝管标准已逐步对标API Spec 5L等国际规范,重大工程项目的实际检测指标常高于国标基础要求,在止裂韧性、母材自动超声检测、全生命周期质量追溯等方面持续补齐短板。 五、市场现存挑战 1、低端产能过剩问题突出,同质化价格战挤压行业整体利润空间; 2、高端特殊合金材料、精密轧制工艺等领域仍与国际顶尖水平存在代际差距; 3、2026年出口政策洗牌后,中小外贸企业合规成本大幅上升,低端同质化产品出口将持续下滑。 六、中国无缝钢管市场未来发展趋势如何 2026-2030年中国无缝钢管市场将从规模扩张全面转向质量效益型发展,核心发展趋势有以下几点: 1、需求稳步扩容,结构持续优化 预计2030年国内无缝钢管总需求将攀升至3400万吨左右,年均复合增长率约2.8%;其中油气、核电、氢能等高端能源领域需求增速达3.5%,传统建筑领域占比持续下降,高附加值细分赛道成为核心增长极。冷拔高端无缝管市场规模2030年将突破2500亿元,在航空航天、高端装备等新兴场景加速渗透。 2、产业集中度大幅提升 行业兼并重组持续推进,头部企业市场份额进一步扩大,CR10将从2025年的45%提升至2030年的55%以上,华东、华北的产业集群效应进一步凸显,缺乏技术优势的中小产能将逐步出清。 3、高端化、绿色化、智能化转型 产品向更薄壁、更耐压、更耐腐蚀的高性能合金管方向升级,逐步实现高端特种产品的进口替代;生产端全面推进低碳改造,智能制造生产线覆盖率大幅提升,生产效率与产品一致性显著提高。 3、出口结构持续升级 出口从规模扩张转向品质提升,API标准油井管、高压锅炉管等高端产品出口占比显著提高,依托技术与成本优势进一步扩大在全球高端市场的份额,国际市场竞争力持续增强。(END) |
Copyright © All rights reserved.